皓天财经助力英派药业成功登陆香港交易所
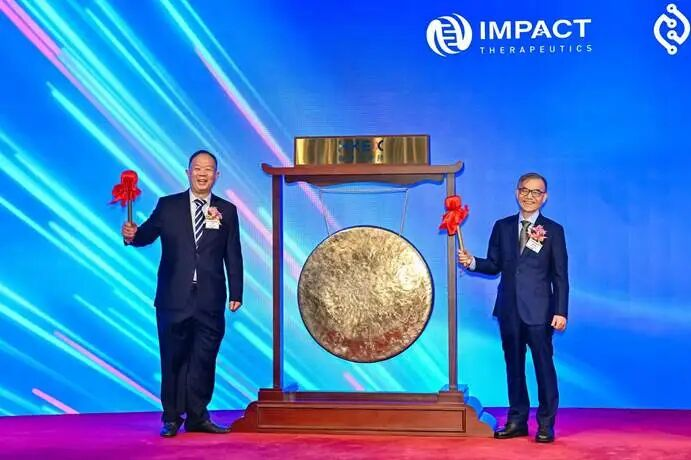
5月13日,南京英派药业股份有限公司(「英派药业」或「公司」,股份代号: 0 7630.HK)在香港联合交易所主板正式挂牌,高盛和中金公司担任联席保荐人。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
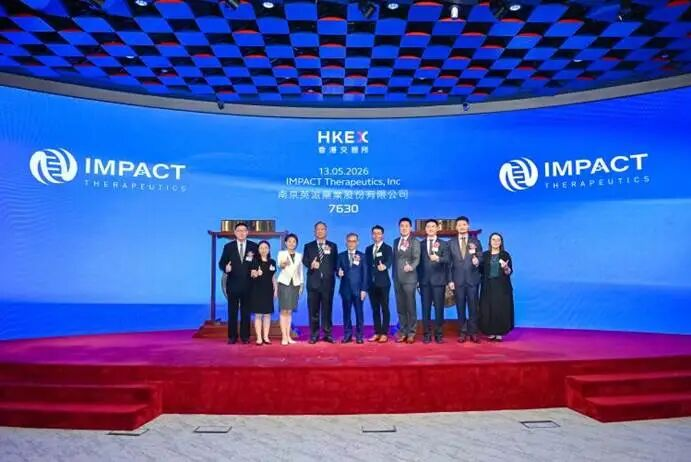
英派药业成立于2009年,是一家处于商业化阶段的创新驱动型生物技术公司。此次IPO,公司全球发售4197.70万股H股,其中,国际发售3777.92万股H股、香港公开发售419.78万股H股。最终发售价为每股H股20.10港元,全球发售所得款项总额约8.44亿港元。市场反应热烈,香港公开发售获2,282.4倍认购。
值得关注的是,英派药业成功引入重量级基石投资者,包括南京生物医药谷建设发展有限公司及华泰资本投资(就华泰背对背TRS及华泰客户TRS 而言)、腾讯控股、LAV、睿远、WWHCP、First Quarter Moon OFC — Phecda Fund等,合共认购约3574万美元的发售股份。著名投资机构的积极认购,彰显了对公司投资价值与发展潜力的高度认可。
核心产品临床优势彰显,商业放量开启
公开资料显示,英派药业致力于在全球范围内推进基于合成致死(synthetic lethality)机制的精准抗癌疗法,打造创新疗法,以满足癌症患者未被满足的医疗需求。目前,公司研发管线包含1款商业化阶段药物、4款临床阶段药物及7款IND前阶段药物,构成中国乃至全球范围内最全面、最先进的合成致死产品组合之一。
英派药业自主研发的核心产品塞纳帕利(一种PARP1/2抑制剂)已在中国获批上市,用于卵巢癌 “全人群”的一线维持治疗。该产品在BRCA突变型与BRCA野生型患者中实现了最有利的PFS结果,同时具备良好的耐受性和差异化安全性特征。独特的临床优势,使其在中国及全球市场中具备释放巨大商业与临床价值的优质潜力。
在商业化层面,英派与华东医药的全资子公司中美华东签订了独家销售服务协议。截至最后实际可行日期, 塞纳帕利已准入约300家直接面向患者(DTP)的药房,覆盖超过900医疗机构。2025年,塞纳帕利实现销售收入人民币2020万元,毛利率高达92.2%。更重要的是,塞纳帕利已成功纳入国家医保药品目录,自2026年1月1日起可报销,患者自付比例大幅降低,这将直接推动产品的放量增长。
多元管线差异化并进,国际合作深化
英派药业的管线覆盖了从已商业化到临床前开发的完整梯队。其中,新一代PARP1选择性抑制剂IMP1734表现尤为突出:其对PARP1的选择性是PARP2的648倍以上,意味着血液学毒性更低、安全性更高、药物暴露量更高,具备广泛的联合其他抗肿瘤药物潜力。该药目前处于全球I/II期试验,2025年12月已启动II期剂量优化部分,预计2026年12月公布II期中期数据。另一款关键产品IMP9064,是中国首款进入临床阶段的ATR选择性抑制剂,目前正通过全球I/II期试验评估其单药治疗及联合治疗用于晚期实体瘤的效果。ATR抑制剂与PARP抑制剂的联用被广泛认为是克服PARP抑制剂耐药的重要方向。
在国际合作方面,2023年5月,公司与Eikon Therapeutics达成战略合作,将IMP1734及IMP1707在大中华区以外的开发和商业化权益授权给Eikon。公司已收到预付款3,150万美元,并有资格获得最高约1.81亿美元的研发监管里程碑付款及约7.75亿美元的商业里程碑付款,外加分层特许权使用费。这一合作不仅验证了英派的国际竞争力,也证明了其科学领导地位和分子设计能力已获得业内同行的认可。
合成致死赛道持续扩容,全球布局提速
从行业前景来看,合成致死赛道正经历从概念验证到商业爆发的关键阶段。根据弗若斯特沙利文的数据,2024年全球PARP1/2抑制剂销售额已达43亿美元,其中卵巢癌一线维持治疗贡献了最大份额。该细分领域2024年全球市场规模为41亿美元,中国为人民币32亿元,预计到2033年将分别增长至91亿美元和人民币108亿元。随着PARP1/2抑制剂的成功验证以及新一代PARP1选择性抑制剂的陆续进入临床,未来十年这一市场将保持强劲增长势头。
英派药业已前瞻性地布局了这一增长机遇。公司已于2025年8月向EMA提交塞纳帕利用于卵巢癌一线维持治疗的上市许可申请,预计2026年下半年获批,这意味着英派有望在2027年进入欧洲市场,进一步打开海外空间。同时,公司计划持续探索PARP抑制剂与ADC、RDC等新兴疗法的联合应用,为长期增长埋下伏笔。通过战略合作与强大的内部能力,英派已具备可扩展且资本效率优异的商业化能力,能够实现塞纳帕利及未来管线资产价值的最大化。
在业绩层面,英派药业展现出持续向好的增长态势。2024年公司实现收入33.5百万元,毛利32.0百万元,毛利率高达95.4%。进入2025年,随着核心产品塞纳帕利成功商业化上市,公司收入进一步提升至38.3百万元,同比增长14.3%;毛利增至36.7百万元,毛利率保持在95.9%的极高水平。尤其值得一提的是,收入结构从2024年主要依赖许可收入,转变为2025年药品销售与许可收入双轮驱动,标志着英派已成功跨越从研发型向商业化型企业转型的关键拐点。持续高企的毛利率和收入的稳健增长,为后续管线推进和全球拓展提供了坚实的资金基础。
随着合成致死赛道步入高速增长通道,英派药业凭借核心产品的持续放量、多元管线的临床推进以及与全球伙伴的深度合作,有望在这一领域中持续巩固领导者地位,解锁高价值联合疗法,推动产品管线的持续扩张与商业价值的长期释放,为投资者创造长期价值回报。