皓天财经助力麦科田成功登陆香港交易所
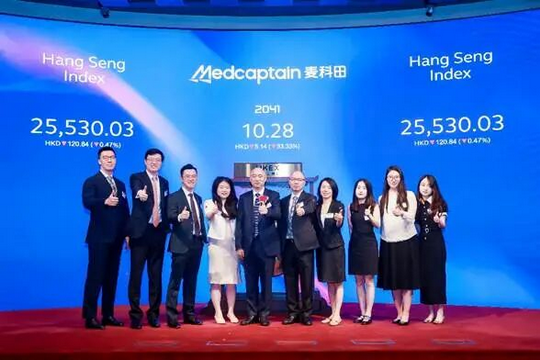
9月7日,深圳麦科田生物医疗技术股份有限公司(“麦科田”或“公司”,股份代号:2041.HK)成功在香港联合交易所主板挂牌上市。摩根士丹利及华泰国际担任联席保荐人。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
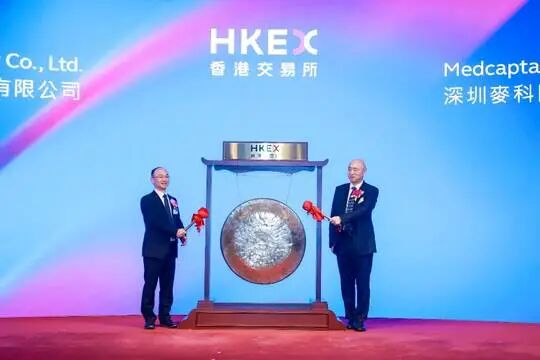
根据灼识咨询的资料,以2025年销售额计算,麦科田是中国输注工作站市场及肠内营养泵市场的双料冠军,同时在中国消化系统微创介入耗材市场排名前三、一次性胆道镜市场排名前五、血型检测设备市场排名前五。本次IPO,公司全球发售3891.06万股H股,其中香港发售389.11万股H股、国际配售3501.95万股H股。最终发售价为每股H股15.42港元,募资净额约4.96亿港元。
深耕十五载,铸就一体化医疗器械平台的深度壁垒
据了解,麦科田是一家全球医疗器械提供商,专注于生命支持、微创介入及体外诊断三大领域医疗设备与耗材的研发、生产及销售。公司成立于2011年,经过十余年深耕与战略并购扩张,已建立起覆盖重症监护室、手术室、急诊科、麻醉科、消化科、泌尿科、检验科等主要临床科室的完整产品矩阵。根据灼识咨询的资料,凭借创新和优质的医疗产品,以及覆盖广泛的临床部门,公司已成为中国最全面的医疗器械公司之一。
截至2026年3月31日,公司产品组合包括超过60种生命支持产品、110种微创介入产品及150种体外诊断产品,累计覆盖全球140多个国家和地区,在中国覆盖超过6,000家医院,其中包括约90%的三级甲等医院。
与多数聚焦单一赛道的医疗器械企业不同,麦科田的发展路径呈现出鲜明的“内生研发+外延并购”双轮驱动特征。公司历史上完成了多笔关键战略收购,其中最具代表性的是2022年1月收购英国麻醉和呼吸解决方案企业Penlon,以及2022年4月以17亿元人民币收购内窥镜耗材企业唯德康医疗。
收购Penlon使麦科田一举获得拥有近百年历史的英国麻醉设备品牌及其核心挥发罐技术,成功切入高壁垒的麻醉器械市场。该品牌曾四次荣获英国女王企业奖,在欧美市场拥有深厚的临床口碑。收购后,公司迅速整合研发资源,开发数字麻醉机与电子挥发罐,并推动Penlon产品进入中国市场,实现了技术与市场的双向赋能。
收购唯德康医疗则助推公司快速切入微创介入赛道。唯德康医疗在微创介入领域深耕逾二十年,拥有成熟的经销商网络和ODM客户基础。收购完成后,公司利用自身研发与工程能力,协同唯德康医疗推出胆道镜直视系统、支气管镜系统、泌尿镜系统及可重复使用胃肠道内窥镜系统等新产品,并全部取得国家药监局注册证书。2025年,微创介入板块收入达人民币8.12亿元,已成为公司第一大收入来源。
在研发端,公司建立了一体化创新研发平台,由创新中心为各业务单元提供共性技术支持,并通过三大技术委员会(硬件、机械、软件)实现跨业务单元协同。这一平台机制不仅提升了自主研发效率,也为收购后的技术整合提供了坚实底座。截至2026年3月31日,公司在中国拥有1,215项专利及专利申请,其中874项已颁发,包括171项发明专利;另有60项海外专利及专利申请。研发团队达502人,占总员工数的22.7%。
麦科田已深度融入全球众多知名医疗机构及经销商的供应链体系。截至2025年底,公司在中国及海外分别拥有2,773名及934名活跃经销商,经销网络覆盖140多个国家和地区。凭借灵活的定制能力、可靠的交付保障与稳定的产品品质,公司赢得了全球头部客户的广泛认可,2025年海外市场收入占比已达48.3%。
业绩稳增叠加广阔赛道,开启全球增长新篇章
财务数据方面,麦科田已越过盈亏平衡点,进入盈利释放期。2023年至2025年,公司营业收入从人民币13.13亿元增长至16.19亿元,复合年增长率为11.0%;整体毛利率从2023年的49.6%提升至2025年的53.7%,并于2026年第一季度进一步升至54.3%,规模与效益同步改善。
盈利指标更为亮眼。公司于2025年实现扭亏为盈,剔除股份支付及上市开支等非经常性项目后,经调整利润达人民币1.29亿元,而2024年同期为亏损2,504.5万元。2026年第一季度,经调整利润为人民币3,502.3万元,同比增长132.0%,盈利释放节奏明显加快。
核心盈利质量持续优化。经调整EBITDA由2023年的人民币1.50亿元增至2025年的2.90亿元,复合年增长率达38.9%,经调整EBITDA利润率从11.4%提升至17.9%。2026年第一季度,该指标同比增长44.5%至7,527.5万元,盈利质量提升趋势持续兑现。
行业前景方面,灼识咨询预计全球生命支持、微创介入及体外诊断三大市场到2030年将分别达到1,106亿美元、488亿美元及1,714亿美元,中国市场增速更为可观。麦科田横跨三大高增长赛道,凭借一体化研发平台、全球化布局深入与持续落地的并购协同,有望在国产替代浪潮与行业扩容中持续受益。
本次IPO,公司计划将所得款项净额约35%用于研发以丰富产品线,20%用于发展制造中心及扩大产能,20%用于销售及营销能力提升以支持全球业务扩张,10%用于潜在战略投资与收购,其余用于IT升级及营运资金。随着新产能的逐步释放与前沿技术的持续产业化落地,这家兼具技术实力与全球视野的医疗器械龙头,有望进一步巩固其全球市场领先地位,为投资者创造长期价值。