皓天财经助力天辰生物成功登陆香港交易所
6月5日,天辰生物医药(苏州)股份有限公司(“天辰生物”或“公司”,股份代号:01779.HK)在香港联合交易所主板挂牌上市,为港股生物科技板块注入新动能。国金证券为其独家保荐人。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
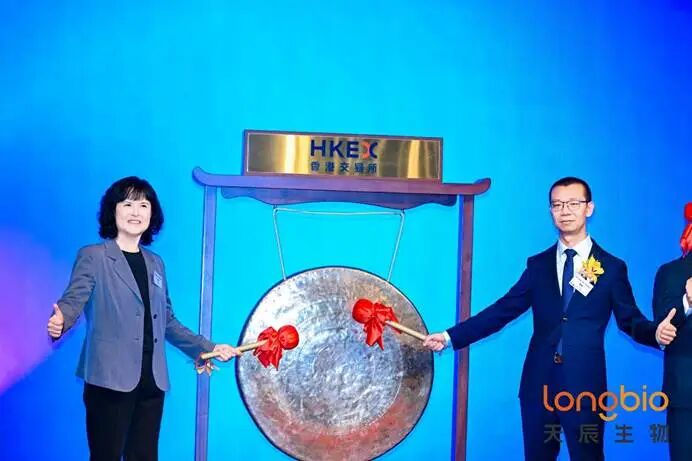
天辰生物成立于2020年,主要专注于针对过敏性及自身免疫性疾病的生物药物的自主发现与开发。本次IPO,公司计划全球发售1419.32万股H股,其中90%为国际发售、10%为公开发售,另有15%超额配股权。假设超额配股权未获行使,按最终发售价96.06港元,募资总额约1,254.9百萬港元。
此次IPO招股,天辰生物引入了一批优质基石投资者,合共认购约8700万美元的发售股份。基石投资者包括OrbiMed Funds、TruMed Funds、华泰资本投资有限公司及其最终客户、睿远基金、富国基金及富国香港、惠理、GBAHIL、FR M、源峰远景成长基金及中国银河国际投资(就源峰场外掉期而言)等,彰显了资本市场对天辰生物核心技术实力、临床推进效率以及未来商业化前景的高度认可。
差异化产品管线 构筑深厚竞争壁垒
天辰生物的核心竞争力源于其独特的平台研发能力与高度差异化、临床优势显著的创新管线。公司的两大自主技术平台,即高亲和力抗体发现平台与双功能抗体开发平台,确保了源头创新的可持续性,而核心产品LP-003在头对头临床中展现的同类最佳潜力、主要产品LP-005双靶点首创的突破性设计,以及后续多款临床前项目的阶梯式布局,共同构筑了公司在过敏及自免领域的坚实护城河。
LP-003为高亲和力抗体发现平台产出的首款产品,是一种具有新型序列设计的抗IgE抗体,针对过敏性鼻炎(AR)、慢性自发性荨麻疹(CSU)、过敏性哮喘、慢性鼻窦炎伴鼻息肉(CRSwNP)及食物过敏等多种适应症。其核心机制在于阻断血液及组织中的游离IgE,阻止其与高亲和力IgE受体FcεRI结合,从而抑制IgE介导的过敏反应。经过高亲和力抗体发现平台的优化,LP-003对IgE的亲和力比奥马珠单抗高出860倍,展现出更强的靶点结合能力。
截至最后实际可行日期,天辰生物已在中国启动LP-003的八项临床试验,其中两项已完成,其余六项稳步推进。在CSU的II期头对头临床试验中,LP-003展现出起效迅速、疗效良好且作用持久的显著优势。在针对中重度季节性AR的II期试验中,LP-003同样显示出良好的疗效与安全性。目前,LP-003治疗季节性AR的III期注册性临床试验正在中国顺利开展。
随着临床试验的顺利推进与关键数据的持续读出,LP-003有望打破过敏性疾病治疗格局,填补国内高效、长效差异化抗IgE药物的市场空白,其后续商业化落地将成为公司业绩增长的核心引擎。
LP-005为双功能抗体开发平台的首款产品,是一种同时靶向C5和C3b补体的双功能抗体融合蛋白。其潜在适应症涵盖多种补体介导的自身免疫性疾病,包括阵发性睡眠性血红蛋白尿症(PNH)、补体介导肾脏疾病(IgAN、C3G和LN)、gMG、MAG-PN及ALS。临床前研究表明,与已上市或在研的单靶点补体抑制剂相比,LP-005能够同时抑制经典、旁路和凝集素三条补体信号途径,展现出更优的生物活性。这意味着,在由不同补体途径驱动的复杂疾病中,LP-005有望实现更持久、更稳定的疗效,同时降低因单一通路被阻断而引发的耐药风险。
目前,天辰生物正在中国开展LP-005针对PNH及补体介导肾脏疾病的多项临床试验。从正在进行的II期试验数据来看,LP-005在PNH患者中取得了令人鼓舞的疗效,包括两名曾接受依库珠单抗治疗但控制不佳的患者,在整个试验期间从LP-005治疗中持续获益。此外,在中国开展的健康受试者的I期研究中,也证实了LP-005良好的安全性和耐受性。
随着临床研究的深入推进与适应症版图的持续拓展,LP-005有望成为国产首个获批的多靶点补体抑制剂,从罕见病出发,逐步延伸至更广阔的常见免疫疾病市场,为公司中长期增长打开全新空间。
此外,公司还在同步推进多款差异化候选药物:针对过敏性疾病的双功能抗体LP-00A、针对B细胞介导自身免疫性疾病的双功能抗体/融合蛋白LP-00C,以及针对特定组织/器官及适应症优化的双功能抗体/融合蛋白补体抑制剂LP-00D。丰富的阶梯式管线布局,为公司的长期价值持续蓄力。
过敏与补体双赛道,高景气护航成长空间
行业高景气为公司增长提供广阔空间。根据弗若斯特沙利文的数据,全球过敏性疾病药物市场规模预计将从2024年的688亿美元增至2030年的1,114亿美元,复合年增长率达8.4%;其中生物制剂占比将从40.4%提升至61.3%。中国市场增速更为突出,预计将从2024年的81亿美元增至2030年的229亿美元,复合年增长率高达19.0%,生物制剂占比也将从19.8%跃升至54.1%。中国市场的爆发式增长,叠加国产替代的逻辑,使LP-003在商业化后有望享受远高于全球平均水平的渗透率提升红利。
补体抑制剂市场同样蕴含巨大机遇。中国补体抑制剂市场规模2024年已达1.02亿元人民币,随着新适应症的拓展以及新补体抑制剂的获批,市场有望持续扩容,预计到2030年将增至2.78亿元人民币,复合年增长率达18.7%,远未被满足的临床需求为创新疗法提供了巨大空间。值得注意的是,这一市场目前仍由进口单靶点产品主导,且C3抑制剂领域尚属空白。目前,FDA已批准四种C5补体抑制剂及一种C3补体抑制剂用于治疗PNH;而在中国,国家药监局虽已批准三种C5补体抑制剂,但尚无C3补体抑制剂获批,且所有已获批产品均仅针对单一靶点。这一格局为LP-005留下了明确的差异化切入空间。LP-005凭借同时靶向C5和C3b的双靶点设计,与现有单靶点抑制剂相比,有望为PNH患者带来更全面的临床获益,并填补国内多靶点补体抑制剂的空白。
依托技术壁垒、一体化研发能力以及前瞻性的管线布局,天辰生物已占据有利的竞争位置,有望在百亿级蓝海市场中持续扩大领先优势,加速从临床阶段向商业化阶段的跃迁,助推中国及全球生物医药产业迈向更高效、更精准的治疗新时代。
未来,公司将高效推进LP-003的上市进程与LP-005的多适应症临床拓展,持续丰富差异化创新管线,以坚实的临床价值和商业化兑现能力,为投资者创造长期价值。