皓天财经助力礼邦医药成功登陆香港交易所
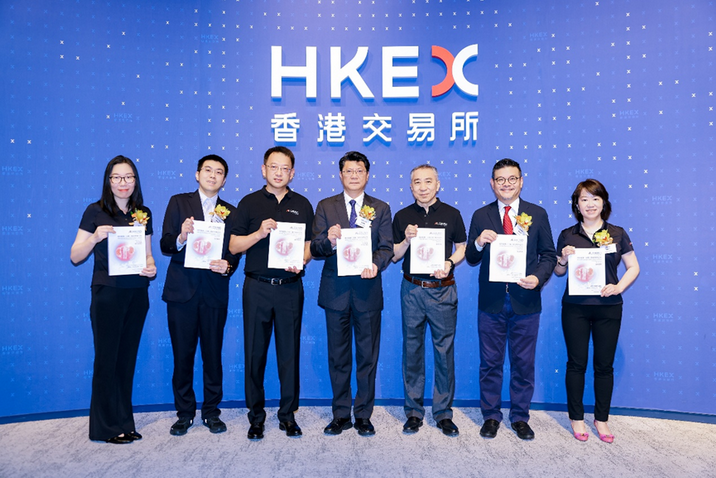
6月29日,礼邦医药(江苏)股份有限公司(“礼邦医药”或“公司”,股份代号:09637.HK)成功在香港联合交易所主板挂牌上市。Jefferies、BofA Securities及HTSC担任联席保荐人。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
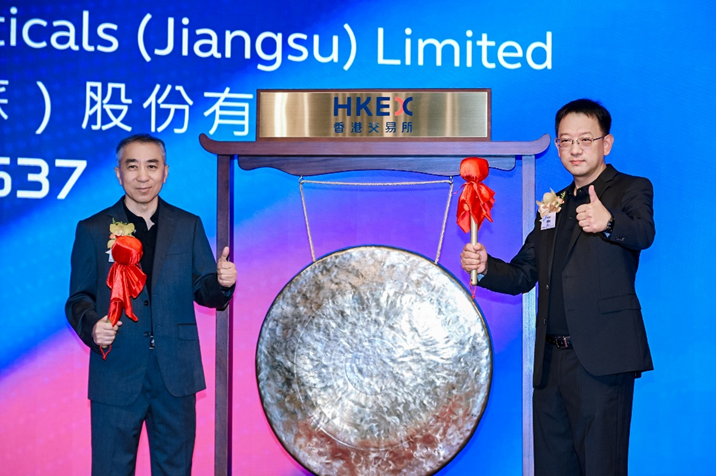
根据灼识咨询的资料,礼邦医药现已成为全球领先的生物制药公司,拥有全球肾脏适应症覆盖范围最广的候选药物。本次IPO,公司全球发售5675.54万股H股,其中香港公开发售567.56万股H股、国际发售5107.98万股H股。按最终发售价22.60港元,募资总额约12.83亿港元。
本次IPO,礼邦医药引入一批优质基石投资者,包括GIC、Loomis Sayles、RTW基金、Symbiosis、腾讯、Cormorant、DAMSIMF、广发基金、汇添富香港、易方达基金、LVC等众多知名机构,合共认购约8150.00万美元的发售股份。在生物科技板块估值回归理性的当下,如此阵容的基石盘,折射出长线资本对其差异化管线与商业化兑现能力的高度认可。
差异化管线双线并进,构筑肾病治疗高地
礼邦医药成立于2018年,是一家专注于推进肾病护理疗法的生物制药公司。礼邦医药的核心竞争力,在于其“肾病并发症治疗+疾病修正”双线并行的管线布局,以及覆盖研发、生产到商业化的全链条一体化能力。根据灼识咨询的资料,公司拥有全球肾脏适应症覆盖范围最广的候选药物组合。
在CKD并发症治疗领域,公司布局了两款针对高磷血症的差异化资产。核心产品AP301是一款口服磷结合剂,已完成中国III期注册性临床试验,预计近期向中国国家药监局提交NDA,同时其全球III期多中心临床试验(MRCT)正在中美两地推进。临床数据显示,AP301在52周内实现了持续的血清磷降低效果,第52周血清磷应答应率(66.7%)数值上优于碳酸司维拉姆(58.6%),而日均暴露剂量更低。相较于传统磷结合剂,AP301具有更高的磷结合能力、无需咀嚼、在消化液中体积膨胀率低且无系统性吸收等特性,显着降低了患者的服药负担。
另一款产品AP306是全球首款且唯一一款进入临床阶段的用于治疗高磷血症的泛磷酸盐转运蛋白抑制剂。在中国完成的II期临床中,AP306实现血磷平均降低2.51mg/dL,近95%的患者在第7至8周血磷水平达标(低于5.5mg/dL),疗效显着优于司维拉姆对照组(约50%达标)。2024年6月,AP306获中国国家药监局授予突破性疗法认定。公司已就该产品与R1 Therapeutics达成对外授权合作,由R1负责大中华区以外地区的开发与商业化,公司保留大中华区全部权益,同时持有R1约21.25%的股权。
在CKD疾病修正领域,AP303是一款差异化双重PPAR激动剂,旨在为DKD、IgAN、ADPKD、FSGS等多种高价值适应症提供广泛的肾脏保护,已获FDA授予ADPKD孤儿药资格认定。AP308则是一款差异化重组IgA蛋白酶,旨在实现IgAN的功能性治愈,预计2026年第三季度在中美提交IND。
此外,美信罗® (AP601)作为公司已商业化的支柱产品,是一款长效促红细胞生成素(EPO),公司拥有其在中国内地的独家商业化权利。自2024年在中国上市以来,美信罗®已进入中国超过300家医院。
商业化落地兑现,成长空间广阔
财务层面,公司商业化兑现已取得实质进展。2025年全年收入为人民币3056万元,同比增长368.3%,全部来自美信罗的销售;毛利率从2024年的36.6%提升至2025年的44.0%,反映出随着销售规模扩大,单位摊销成本下降带来的经营杠杆效应。
行业高景气为公司增长提供广阔空间。根据灼识咨询数据,2025年全球CKD患者达8.02亿人,预计2035年增至9.44亿人;全球CKD药物市场预计从2025年的2440亿美元增长至2035年的5039亿美元。其中,高磷血症药物全球市场2025年为18亿美元,预计2035年将增至64亿美元;中国高磷血症药物市场2025年为18亿元人民币,预计2035年增至107亿元人民币。
在竞争格局方面,截至最后实际可行日期,全球仅有两款处于临床阶段的高磷血症在研资产——即AP301和AP306,而AP301已完成中国III期并即将提交NDA,处于全球领先地位。在更广泛的IgAN药物市场,全球市场规模预计从2025年的21亿美元增至2035年的119亿美元,年复合增长率达19.1%,AP303与AP308有望在2030年前后进入这一高增长赛道。
礼邦医药凭借差异化管线及全链条自主能力,已在这场结构性变革中构筑起深厚的竞争壁垒。此次H股上市,将为礼邦医药注入强劲的资本动能,加速管线临床进程与全球化布局,助力公司从研发型Biotech向全链条Biopharma跨越,在全球肾病治疗的新蓝海中驶入价值释放的快车道,为长期投资者释放持续价值。