皓天财经助力同仁堂医养成功登陆香港交易所
7月7日,北京同仁堂医养投资股份有限公司(“同仁堂医养”,股份代号:2667.HK)在香港联合交易所主板正式挂牌。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
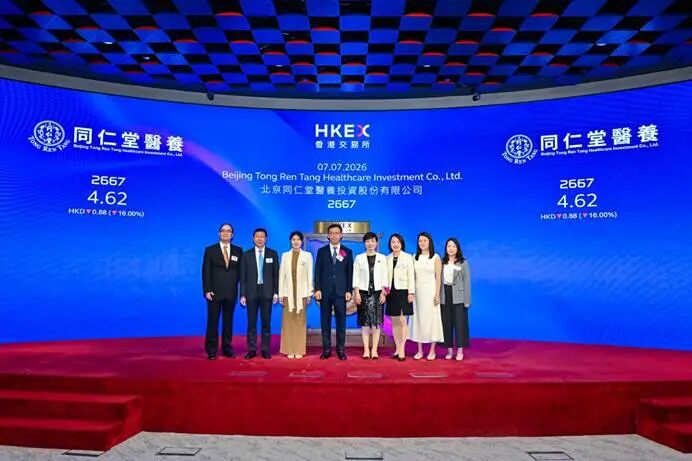
作为中国最大非公立中医院集团,本次IPO,同仁堂医养全球发售约1.08亿股H股,其中90%为国际发售、10%为公开发售,另设有15%超额配股权。最终发售价为5.50港元,募资净额约5.32亿港元。
值得关注的是,本次IPO,同仁堂医养引入航空港科技资本、Aurora SF、CICCFT(与场外掉期有关)三名基石投资者,合计认购金额约2.96亿港元的发售股份,专业投资机构的加持,彰显资本市场对公司品牌底蕴、行业龙头地位与长期成长潜力的高度认可。
百年同仁堂背书,构筑领先行业地位
同仁堂医养是同仁堂旗下一家战略性聚焦于中国中医医疗服务的附属公司,主要为个人客户提供全面中医医疗服务,为机构客户提供标准化管理服务,并提供各种健康产品及其他产品。
公司独创特色服务体系,将“医”与“养”相结合,提供现代化、定制化的中医医疗服务,并结合中医的药物治疗和非药物疗法,以标准化管理为客户提供适合的治疗方案,全方位覆盖大众多层次健康需求。
依托同仁堂百年金字品牌、成熟中医药供应链体系与标准化运营管理能力,目前同仁堂医养已建立分级中医医疗服务网络,包括13家自有线下医疗机构及一家互联网医院,以及13家线下管理医疗机构。同时,公司凭借知名品牌“同仁堂”及优质的药品,已积累及整合大量线上线下医疗资源,形成难以复制的资源壁垒。
按2025年总门诊人次及住院人次计,公司是中国非公立中医院医疗服务行业中最大的中医院集团,市场份额为1.5%。按2025年中医医疗服务总收入计,公司以0.2%的市场份额在非公立中医院医疗服务行业中排名第二,彰显公司强劲综合竞争力。
三维协同商业模式均衡发展,业绩维持稳健
在业务模式方面,同仁堂医养的收入主要来自中医医疗服务、管理服务、及销售健康产品及其他产品,完整贯通中医医疗服务上下游产业链,形成多元抗周期的收入布局。
中医医疗服务方面,同仁堂医养打造“线下实体+互联网医院”双轮驱动格局,公司通过自有医疗机构提供中医医疗服务,专科覆盖全面,可满足所有医疗需求。截至最后实际可行日期,公司拥有13家线下自有医疗机构,包括七家医院、三家门诊部及三家诊所,其中所有自有医疗机构均为营利性医疗机构。同时公司亦通过建立互联网医院扩大公司的线上医疗服务,将外部医疗机构、医生及药房资源整合起来,有效拓宽客群边界。
管理服务方面,依托成熟医疗运营体系、海量中医药供应链资源与多年实体经营积淀,同仁堂医养对外输出全套标准化管理服务,打造第二增长曲线。在公司多功能采购协同管理平台的支持下,公司为药品生产及╱或贸易公司提供平台服务,以提高其中药饮片的销售效率及便捷性。同时公司亦向一家医药贸易公司提供全方位的供应链服务,以提高其中成药及西药的销售效率及便捷性。
此外,公司向医疗机构提供管理服务并收取服务费作为回报。截至最后实际可行日期,公司在线下共有13家管理医疗机构,包括九家医院、一家门诊部及三家社区卫生机构,其中所有管理医疗机构均为非营利性医疗机构,持续扩张行业版图。
作为医疗主业的补充,同仁堂医养深挖中医健康消费价值链,同步开辟多元化收入渠道,公司以零售及批发两种模式向客户销售健康产品及其他产品,公司的销售渠道与医疗机构分开运营,包括公司在浙江省金华市开设的自有独立门店,持续拓展大众健康消费市场。
受益于中医医疗刚需属性、品牌流量优势与多元业务协同布局,同仁堂医养近年经营表现保持稳健态势。2023年、2024年、2025年公司营业收入分别达11.53亿元、11.75亿元及11.71亿元,营收规模稳步抬升;同期,公司的净利润分别为4260万元、4620万元、3380万元,盈利修复空间充足。
从行业发展趋势来看,国内居民健康消费意识升级、国家持续出台政策扶持中医药产业发展,共同推动中医医疗服务行业持续扩容。按中医医疗服务提供商创造的总收入计,中国中医医疗服务行业的市场规模由2019年的人民币6,599亿元增至2025年的人民币10,721亿元,复合年增长率为8.4%,预计2030年将达到人民币16,906亿元,2025年至2030年的复合年增长率为9.5%,行业成长空间极为广阔。
作为国内非公立中医医疗服务赛道绝对龙头,同仁堂医养依托百年同仁堂品牌护城河、线上线下全域医疗网络、成熟可复制标准化运营体系、全产业链多元商业模式,持续巩固自身行业领先优势。
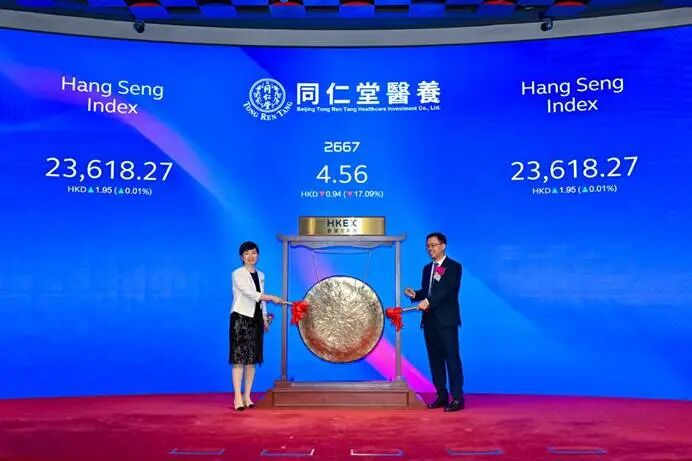
本次顺利登陆香港资本市场,将为公司开辟稳定、多元化长期融资渠道,持续赋能线下医疗机构扩张、互联网医院数字化升级、健康产品渠道拓展、产业链资源整合等核心战略布局,助力公司实现高质量、可持续的长远发展,进而为大众提供更优质、全周期的中医康养服务。