皓天财经助力晶合集成成功登陆香港交易所
7月10日,合肥晶合集成電路股份有限公司(“晶合集成”或“公司”,股份代号:2249.HK)成功在香港联合交易所主板挂牌上市。中金公司担任独家保荐人。此次 IPO 由皓天财经集团提供全方位的财经公关服务,助力公司高效传递投资价值、树立专业资本市场形象,上市项目取得圆满成功。
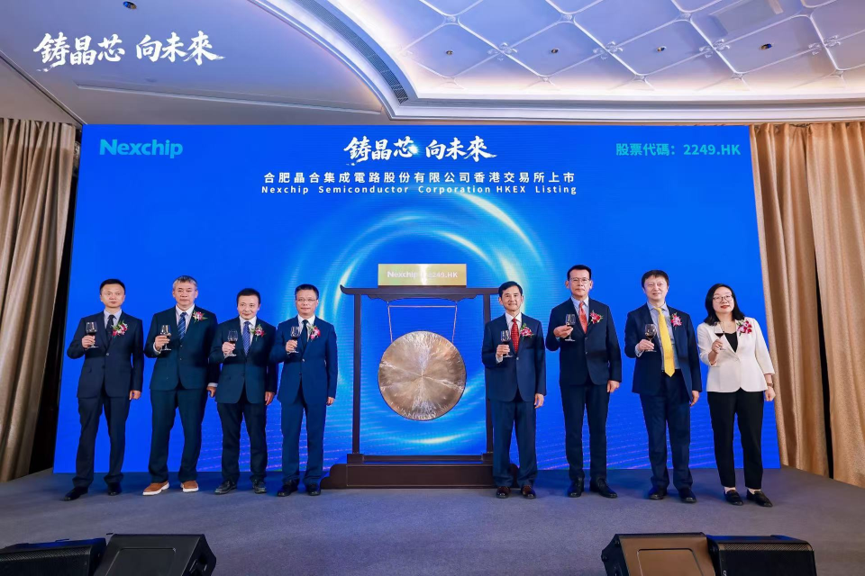
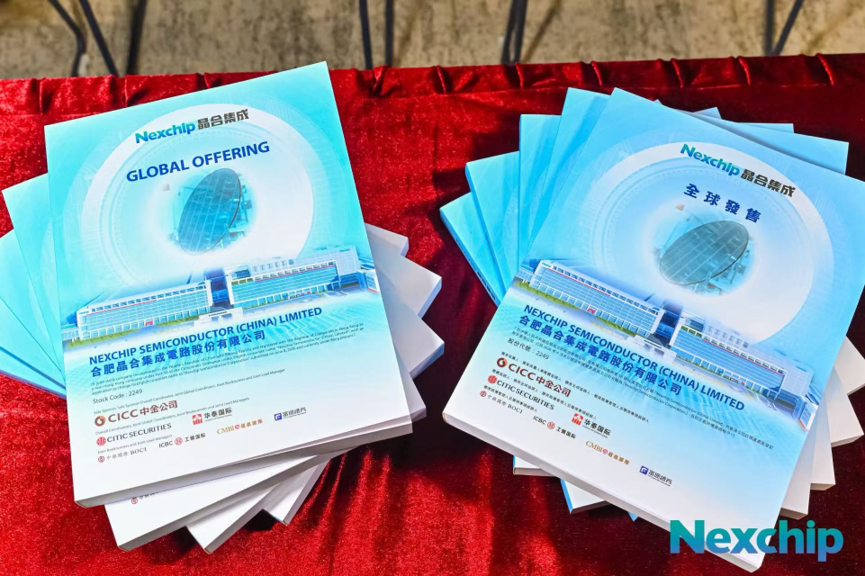
根据弗若斯特沙利文的资料,于2025年,以收入计,晶合集成为全球第九大、中国大陆第三大晶圆代工企业。本次 IPO,公司全球发售约2.16亿股 H 股,其中90%为国际发售、10%为香港公开发售,另设有15%超额配股权。最终发售价为32.30港元,募资总额约69.82亿港元。
本次 IPO,晶合集成引入20位基石投资者,合计认购金额约4.46亿美元的发售股份。基石阵容涵盖集创、璞新科技、智感微电子科技香港、奇瑞汽车香港、香港歌尔泰克、泰康人寿、广发基金、上海高毅及CICC Financial Trading Limited(就高毅场外掉期而言)、Perseverance Asset Management、汇添富(香港)、NGS Super、HHLR Advisors, Ltd.、WT Asset Management、常春藤、Verition、保银、大成国际、工银理财、中邮理财、嘉实国际资产管理。知名金融机构及产业资本的踊跃参与,不仅彰显了市场对晶合集成投资价值的深度认可,更传递出对其中长期成长确定性的强劲信心。
全球晶圆代工版图中的“中国速度”
作为领先的12英寸纯晶圆代工企业,晶合集成的成长轨迹堪称业界标杆。根据弗若斯特沙利文的资料,在2020年至2025年间,全球前十大晶圆代工企业中,晶合集成的产能和收入增长速度位列全球第一。到2025年,按收入计,公司已跃居全球第九大晶圆代工企业,在中国大陆市场稳居前三甲。
晶合集成专注于12英寸晶圆代工,相较于传统的8英寸晶圆,12英寸晶圆在面积、切割晶粒数量及成本控制上具有显著优势。目前,公司已实现150nm至40nm的量产能力,并已成功开发28nm逻辑芯片平台且进入试产阶段。
晶合集成的业务版图,已经成功构筑起差异化的竞争壁垒,在其核心细分领域内具备高度的不可替代性,从而深度嵌入了全球半导体价值链。
在显示驱动芯片领域,根据弗若斯特沙利文的数据,2025年,按收入计,晶合集成是全球最大的DDIC晶圆代工企业,占据全球23.3%的市场份额。目前,公司已实现40nm高压OLED DDIC量产,并在稳步推进28nm OLED DDIC平台开发,以抢占下一代OLED显示器的技术高地。
在CIS代工领域,晶合集成位列中国大陆第三、全球第五,全球市场份额为7.1%。公司的55nm中高阶背照式图像传感器及全流程堆栈式CIS平台支持高像素图像传感器已进入主流中高端智能手机主摄像头供应链,车规级CIS平台也已通过AEC-Q100认证,成功切入汽车电子赛道。
此外,晶合集成的电源管理集成电路、Logic IC及微控制单元在往绩记录期间亦迅速增长,形成了多翼齐飞的业务结构,有效分散了下游应用波动带来的风险,覆盖消费电子、汽车电子、工业控制、AI、物联网及存储器等广泛领域。
穿越周期的业绩韧性,行业高景气打开成长天花板
财务数据印证了公司的经营韧性。2023年至2025年,晶合集成分别实现营业收入71.8亿元、91.2亿元及103.9亿元人民币,同期净利润为1.19亿元、4.82亿元及4.67亿元。即便在2023年行业去库存的压力下,公司仍实现收入的正向增长与持续盈利,进一步凸显了其在周期波动中保持基本盘稳定的能力。
客户层面,晶合集成与无晶圆、轻晶圆及IDM公司等全球领先集成电路设计公司建立了稳固的合作关系,拥有极强客户粘性,往绩记录期间客户留存率高达约99.0%。
行业趋势方面,全球晶圆代工市场仍在持续扩张。弗若斯特沙利文预测,全球市场将从2025年的1,747亿美元增长至2030年的2,955亿美元,2026年至2030年的复合年增长率为10.7%;中国大陆市场预计到2030年达到347亿美元,在全球占比提升至11.8%。身处这一赛道的晶合集成,将持续受益于行业增长与国产替代的双重红利。
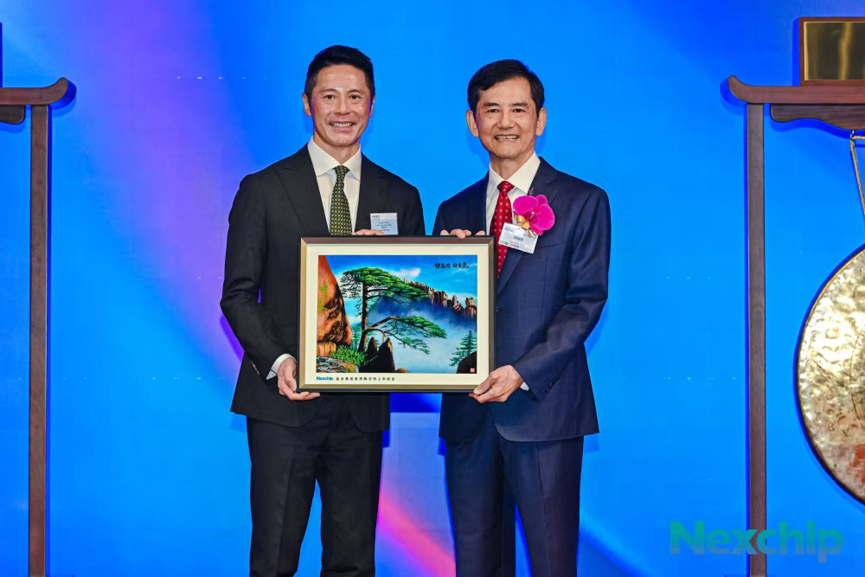
凭借细分市场的全球竞争力、高度粘性的客户基础、持续迭代的技术能力,以及长线资本的联袂加持,晶合集成既拥有穿越周期的韧性,也具备领跑增长的弹性。在AI算力爆发、智能汽车普及、物联网设备激增的时代浪潮下,这家兼具规模优势、技术实力与国产替代红利的代工龙头,正站在新一轮高增长的起点上。
 +852 3977 1882
- 9/F, The Center, 99 Queen's Road Central, Central, Hong Kong
- Market@wsfg.hk
- Alpha Financial Press Limited www.alphafp.hk