皓天財經助力晶合集成成功登陸香港交易所
7月10日,合肥晶合集成電路股份有限公司(「晶合集成」或「公司」,股份代號:2249.HK)成功在香港聯合交易所主板掛牌上市。中金公司擔任獨家保薦人。此次 IPO 由皓天財經集團提供全方位的財經公關服務,助力公司高效傳遞投資價值、樹立專業資本市場形象,上市項目取得圓滿成功。
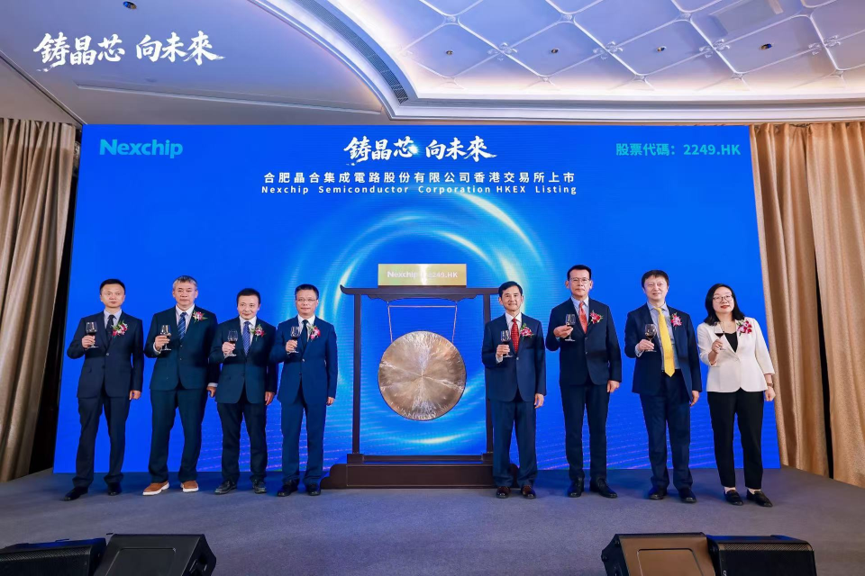
根據弗若斯特沙利文的資料,於2025年,以收入計,晶合集成為全球第九大、中國大陸第三大晶圓代工企業。本次 IPO,公司全球發售約2.16億股 H 股,其中90%為國際發售、10%為香港公開發售,另設有15%超額配股權。最終發售價為32.30港元,募資總額約69.82億港元。
本次 IPO,晶合集成引入20位基石投資者,合計認購金額約4.46億美元的發售股份。基石陣容涵蓋集創、璞新科技、智感微電子科技香港、奇瑞汽車香港、香港歌爾泰克、泰康人壽、廣發基金、上海高毅及CICC Financial Trading Limited(就高毅場外掉期而言)、Perseverance Asset Management、匯添富(香港)、NGS Super、HHLR Advisors, Ltd.、WT Asset Management、常春藤、Verition、保銀、大成國際、工銀理財、中郵理財、嘉實國際資產管理。知名金融機構及產業資本的踴躍參與,不僅彰顯了市場對晶合集成投資價值的深度認可,更傳遞出對其中長期成長確定性的強勁信心。
全球晶圓代工版圖中的「中國速度」
作為領先的12英寸純晶圓代工企業,晶合集成的成長軌跡堪稱業界標杆。根據弗若斯特沙利文的資料,在2020年至2025年間,全球前十大晶圓代工企業中,晶合集成的產能和收入增長速度位列全球第一。到2025年,按收入計,公司已躍居全球第九大晶圓代工企業,在中國大陸市場穩居前三甲。
晶合集成專注於12英寸晶圓代工,相較於傳統的8英寸晶圓,12英寸晶圓在面積、切割晶粒數量及成本控制上具有顯著優勢。目前,公司已實現150nm至40nm的量產能力,並已成功開發28nm邏輯芯片平台且進入試產階段。
晶合集成的業務版圖,已經成功構築起差異化的競爭壁壘,在其核心細分領域內具備高度的不可替代性,從而深度嵌入了全球半導體價值鏈。
在顯示驅動芯片領域,根據弗若斯特沙利文的數據,2025年,按收入計,晶合集成是全球最大的DDIC晶圓代工企業,占據全球23.3%的市場份額。目前,公司已實現40nm高壓OLED DDIC量產,並在穩步推進28nm OLED DDIC平台開發,以搶占下一代OLED顯示器的技術高地。
在CIS代工領域,晶合集成位列中國大陸第三、全球第五,全球市場份額為7.1%。公司的55nm中高階背照式圖像傳感器及全流程堆棧式CIS平台支持高像素圖像傳感器已進入主流中高端智能手機主攝像頭供應鏈,車規級CIS平台也已通過AEC-Q100認證,成功切入汽車電子賽道。
此外,晶合集成的電源管理集成電路、Logic IC及微控制單元在往績記錄期間亦迅速增長,形成了多翼齊飛的業務結構,有效分散了下游應用波動帶來的風險,覆蓋消費電子、汽車電子、工業控制、AI、物聯網及存儲器等廣泛領域。
穿越周期的業績韌性,行業高景氣打開成長天花板
財務數據印證了公司的經營韌性。2023年至2025年,晶合集成分別實現營業收入71.8億元、91.2億元及103.9億元人民幣,同期淨利潤為1.19億元、4.82億元及4.67億元。即便在2023年行業去庫存的壓力下,公司仍實現收入的正向增長與持續盈利,進一步凸顯了其在周期波動中保持基本盤穩定的能力。
客戶層面,晶合集成與無晶圓、輕晶圓及IDM公司等全球領先集成電路設計公司建立了穩固的合作關係,擁有極強客戶粘性,往績記錄期間客戶留存率高達約99.0%。
行業趨勢方面,全球晶圓代工市場仍在持續擴張。弗若斯特沙利文預測,全球市場將從2025年的1,747億美元增長至2030年的2,955億美元,2026年至2030年的複合年增長率為10.7%;中國大陸市場預計到2030年達到347億美元,在全球占比提升至11.8%。身處這一賽道的晶合集成,將持續受益於行業增長與國產替代的雙重紅利。
憑藉細分市場的全球競爭力、高度粘性的客戶基礎、持續迭代的技術能力,以及長線資本的聯袂加持,晶合集成既擁有穿越周期的韌性,也具備領跑增長的彈性。在AI算力爆發、智能汽車普及、物聯網設備激增的時代浪潮下,這家兼具規模優勢、技術實力與國產替代紅利的代工龍頭,正站在新一輪高增長的起點上。