皓天财经助力梅卡曼德成功登陆香港交易所
9月1日,梅卡曼德机器人股份有限公司(“梅卡曼德”或“公司”,股份代号:09615.HK)成功在香港联合交易所主板正式挂牌上市,成为“具身智能眼脑手第一股”,为港股硬科技板块注入强劲新动能。中信建投国际、中信证券为其联席保荐人。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
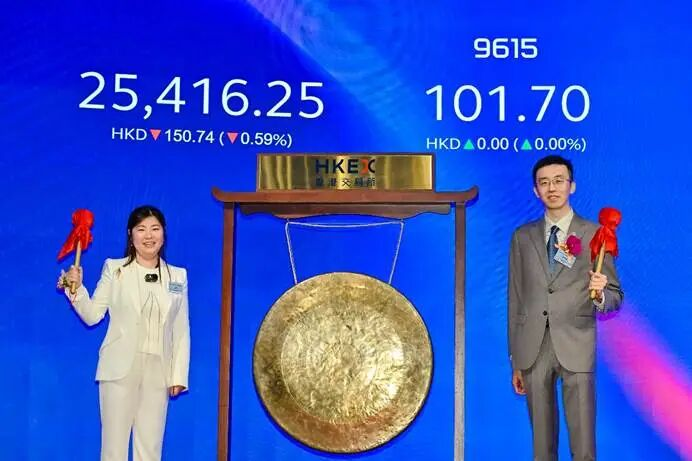
根据灼识咨询(CIC)的资料,于2025年,按收入计,梅卡曼德在全球AI+3D视觉引导通用智能机器人组件市场中位列第一,市场份额达22.1%。本次IPO,公司全球发售约2,314.06万股股份,最终发售价为101.70港元,募资净额约22亿港元,对应上市总市值超120亿港元。
作为港交所特专科技(18C章程)规则下备受瞩目的标杆企业,梅卡曼德在过往及本次发行中汇聚了顶尖的产业资本与长线金融机构。基石与核心投资阵容涵盖美团、红杉中国、启明创投、源码资本、IDG资本、软银愿景基金二期、英特尔投资等全球领先投资机构及产业巨头。是次IPO招股,9家基石投资者累计认购金额达1.86亿美元。
顶级资本的长期深度护航,不仅彰显了全球资本市场对梅卡曼德硬核技术壁垒与商业化落地能力的深度认可,更传递出对其作为全球工业具身智能基础设施长期成长确定性的强劲信心。
全球机器人“眼脑手”版图中的“中国方案”
作为全球领先的“AI+3D视觉+工业具身智能”基础设施平台,梅卡曼德的成长轨迹堪称业界标杆。根据灼识咨询的资料,在2023年至2025年间,梅卡曼德在出货量增速、算法泛化落地能力及跨场景渗透度上均稳居全球前列,已成长为全球工业AI与智能机器人组件赛道的绝对领头羊。
梅卡曼德专注于“机器人眼睛(3D视觉感知)+大脑(AI算法与规划)+手(智能控制与抓取)”全栈自研软硬件体系。相较于传统单一的机器视觉硬件或定制化开发模式,公司构建了“自研工业级3D相机(Mech-Eye)+机器视觉算法软件(Mech-Vision)+智能编程环境(Mech-Viz)+具身智能控制软件”的标准一体化产品矩阵,在精度、稳定性、抗反光暗色工件干扰及开箱即用体验上构筑起深厚的护城河。
深耕高价值场景 深度嵌入全球智能制造价值链
目前,梅卡曼德的业务版图已经成功构筑起高准入门槛的竞争壁垒,在其核心细分领域内具备高度的不可替代性,深度嵌入了全球高端智能制造价值链。
汽车制造与新能源领域,公司产品与解决方案已广泛进入国内外主流汽车主机厂、动力电池龙头及光伏核心产线,在车身涂胶引导、无序工件上下料、电芯装配等高精度场景中形成规模化落地,成为全球顶尖车企产线智能化升级的标配组件。
3C电子与半导体精密制造领域,公司的微米级高精度3D视觉系统已切入全球高端消费电子与半导体封装制造供应链,有效攻克高反光元器件识别与精密定位装配等技术难关,展现出在精密制造领域不可替代的技术价值。
智慧物流与多元工业制造领域,公司的混码拆码垛、货到机器人拣选等系统已在电商物流枢纽及大型制造企业中实现万套级交付,形成了“多行业、多场景、全面开花”的业务结构,有效分散单一行业周期波动风险。
截至目前,业务版图已覆盖中国、日本、德国、美国及东南亚等近50个国家和地区。
财务数据印证壁垒 龙头地位有望持续巩固
财务与运营数据充分印证了公司的经营韧性与商业壁垒。2023年至2025年,梅卡曼德在毛利率从39.1%跃升至64.6%的同时,实现了收入规模从1.81亿元至3.89亿元的持续扩张,增长质量兼备。更为关键的是,存量客户贡献的收入占比从2023年的61%稳步攀升至2025年的78%,2026年首季更达86%,单客户平均采购量持续增长,客户留存与复购指标表现优异——这不仅体现了产品在实际生产环境中的不可替代性,更凸显了标准化方案在不同客户与场景中极强的横向复制能力。
客户生态层面,截至2026年3月31日,公司已与全球逾1,300家系统集成商建立稳固合作,累计服务客户达1,605家,构建了覆盖全球主要制造中心的销售与本地化交付服务网络。
行业趋势层面,工业具身智能与机器人智能化渗透率仍在加速提升。据灼识咨询预测,全球AI+3D视觉引导通用智能机器人组件市场将以43.2%的年复合增长率增至2030年的106亿元,并于2035年爆发式增长至1,025亿元。随着全球制造业自动化升级、劳动力成本结构变化以及工业大模型的加速落地,身处黄金赛道的梅卡曼德,将持续享受“技术红利+全球化出海”的双重成长红利。
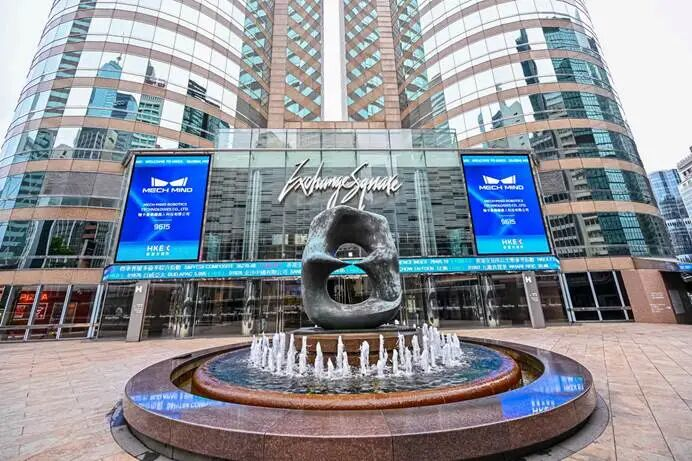
凭借细分市场全球第一的市占率、高黏性与高复购的客户生态、全栈自主可控的底层研发实力,以及全球顶尖资本的鼎力支持,梅卡曼德既拥有穿越周期的技术韧性,也具备领跑全球工业智能化的成长弹性。在具身智能技术爆发、全球先进制造业加速重塑的时代浪潮下,这家兼具规模优势、标准化产品力与全球化交付能力的领军龙头,正站在新一轮高增长的起点上。