皓天财经助力江波龙成功登陆香港交易所
9月8日,深圳市江波龙电子股份有限公司(“江波龙”或“公司”,股份代号:09976.HK)成功在香港联合交易所主板正式挂牌上市,成为国内首家“A+H”两地上市的独立存储器企业,为港股科技板块再添优质标的。此次IPO由皓天财经集团提供全方位的财经公关服务,为该公司树立了卓越的企业形象,上市项目亦取得圆满成功。
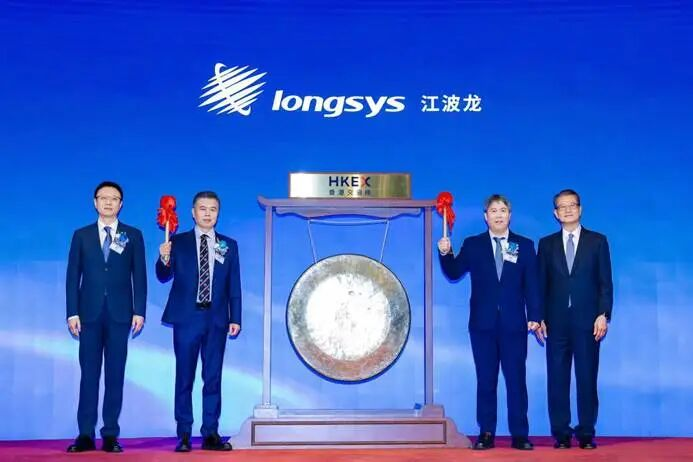
根据灼识咨询的资料,以2025年存储产品的收入计,江波龙是全球第九大、中国第三大存储器厂商,亦是全球第二大独立半导体存储器厂商。本次IPO,公司全球发售约2607.78万股股份,其中90%为国际发售、10%为香港公开发售,另设有15%超额配股权及发售量调整权。最终发售价为236港元,募资净额约68亿港元。
本次IPO,江波龙引入14位基石投资者,合计认购约1.51亿美元的发售股份。基石阵容涵盖传音国际、裕丰、中信资管香港、AHGO SPC、联想、蓝思科技香港、香港君正、巨源国际、七彩虹科技、香港宏芯宇、Huadeng Technology、Wind Sabre、常青科技、华曦达香港等。知名产业资本与金融机构的踊跃参与,不仅彰显了市场对江波龙投资价值的深度认可,更传递出对其在AI时代成长确定性的强劲信心。
全球存储版图中的“独立力量”
江波龙成立于1999年,深耕存储行业二十余年,已从最初的存储贸易商蜕变为具备主控芯片及存储芯片设计、固件开发、封装测试等全价值链能力的独立品牌半导体存储器厂商。
根据灼识咨询的资料,2025年全球存储产品市场规模达2754亿美元,独立存储厂商占据约20%的份额。而江波龙以1.2%的全球市场份额,稳居全球第二大独立存储厂商、中国第一大独立存储厂商。在细分领域,公司同时跻身全球第六大嵌入式存储、第四大移动存储及第八大SSD制造商之列,展现了全面均衡的产品竞争力。
江波龙专注于存储产品的研发与后端制造,而非晶圆制造。与IDM巨头不同,公司采取灵活开放的经营模式,向全球主要存储晶圆供应商采购核心原材料,同时自主掌握主控芯片设计、固件开发及封装测试等关键环节。这种模式既规避了晶圆制造的巨额资本开支,又能在产品定义和定制化服务上保持高度灵活性,与IDM形成差异化竞争。
核心技术壁垒构建长期护城河
江波龙在存储价值链的关键环节已建立起深厚的自主技术能力,这是其区别于多数同类厂商的核心竞争力。
主控芯片设计方面,公司已自主设计8款主控芯片,6款已成功商业化,累计超过2.5亿颗由全球领先代工厂制造。2026年3月推出的自研SPU主控芯片,集成了内存控制引擎和智能处理引擎,专为AI时代的智能存储需求而设计。更值得一提的是,公司已基于自研主控完成UFS 4.1存储产品的后端制造,成为中国内地首家达成这一里程碑的存储企业。从“能用”到“好用”再到“领先”,芯片自研正成为江波龙定义产品差异化的核心杠杆。
存储芯片设计方面,公司聚焦SLC NAND Flash等小容量存储芯片,填补IDM退出后留下的市场空白,已成功流片9款,累计超过2亿颗由代工厂制造。芯片设计能力的养成,为江波龙未来切入更大容量、更高壁垒的存储市场,架起了一座可复用的技术跳板。
固件开发方面,公司拥有业界领先的固件能力。针对端侧AI设备部署大模型面临的DRAM成本瓶颈,公司创新开发了HLC技术和智能存储体iSA,能有效降低设备端对DRAM容量的依赖,大幅提升端侧AI的部署效率。
封装及测试方面,公司已掌握SiP及MCP技术,具备16层堆叠封装能力,并实现车规级AEC-Q100 Grade 2及IATF 16949认证产品的量产,DDR、NAND Flash等产品的封装良品率稳定在99.9%以上。此外,公司自主开发了超过30种核心测试算法及软件模块,涵盖测试扫描算法及多平台测试软件,为多元化产品矩阵提供了高效、灵活的测试保障。
技术能力的背后是持续的研发投入。2023年至2025年,公司研发开支从5.94亿元增至10.48亿元,累计投入超25.5亿元。截至2026年4月30日,江波龙拥有1262名研发人员,占员工总数35%,持有645项授权专利。
“三驾马车”驱动全球布局
从中国走向全球,江波龙用二十余年完成了一场渐进但坚定的战略远征。支撑这一全球版图的,是三大定位清晰、协同互补的品牌:
FORESEE:公司2011年创立的B2B品牌,历经十余年深耕,已成长为国内少数能同时稳定供应企业级SSD与RDIMM的品牌之一,在手机、汽车电子等嵌入式存储领域享有显著的先发优势。
雷克沙:2017年收购的国际高端消费存储品牌,拥有近三十年品牌积淀,在摄影、摄像等专业领域享有极高声誉。目前产品已覆盖60多个国家和地区,进驻亚马逊、Costco、MediaMarkt等全球主流零售渠道,在全球存储卡和U盘市场均位列第二。
Zilia:2023年收购的巴西独立半导体存储器厂商(原SMART Brazil),拥有逾二十年的本地化运营经验。2026年实现100%控股后,已成为公司深耕拉丁美洲市场的战略支点,提供从研发到后端制造的区域一体化能力。
2023年至2025年,公司境外收入从78.1亿元增长至152.2亿元,近乎翻倍,占总收入比重始终在66.8%至77.1%之间。全球化不是战略选项,而是江波龙的收入基本盘。
业绩爆发力印证周期向上弹性
存储行业的强周期性,既是风险也是机遇。江波龙在最近一轮超级上行周期中的业绩表现,充分验证了其盈利弹性。
2023年行业低谷期,公司收入101.25亿元,毛利率仅4.7%,净亏损8.37亿元。随着AI需求爆发及存储价格上涨,公司业绩实现惊人反转:2024年收入174.64亿元,毛利率15.8%,净利润5.05亿元;2025年收入227.66亿元,毛利率18.0%,净利润14.98亿元。进入2026年,在AI基础设施投资激增、存储晶圆供应紧张的背景下,公司上半年收入达240.88亿元,同比增长136.3%;净利润107.18亿元,同比激增逾260倍;毛利率飙升至58.2%,创历史最佳半年业绩。
在客户层面,公司与全球知名企业如戴尔、联想、OPPO、三星、传音、小米等建立了长期合作关系,客户基础广泛且多元。往绩记录期间,公司客户留存率维持在高水平,体现了极高的客户粘性。
在AI端侧落地加速、存储国产化持续深化的确定性趋势下,江波龙凭借从主控芯片设计到全球化品牌运营的全链路能力,以及深度嵌入全球供应链的客户基础,展现出穿越周期的韧性与领跑增长的弹性。
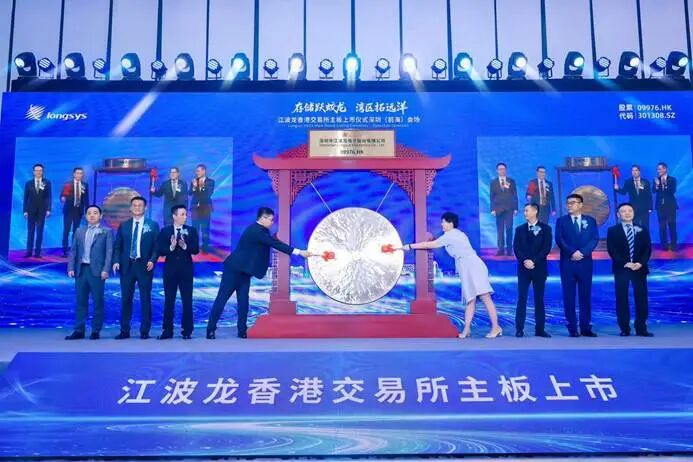
港股上市,为江波龙的全球化蓝图提供了更广阔的资本舞台。依托国际资本赋能,公司将加速推进关键芯片研发、产能扩建与全球渠道深耕,进一步巩固其在独立存储领域的全球领先地位,以技术创新与品牌势能持续驱动产业升级,为投资者创造长期可持续的价值。